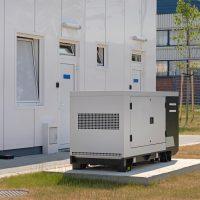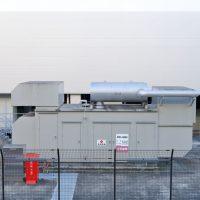
非常用発電機の耐用年数には税法上の法定耐用年数と、実際に使える期間の二つの考え方があります。
法定耐用年数は減価償却の計算に使う年数で、省令の表で定められています。
建物附属設備の電気設備の区分では、蓄電池電源設備が六年、その他のものが十五年とされています。
建物附属設備にあたるかも含め、どの区分かは設置の形態や用途で判断が変わるため、税理士などに確かめます。
一方、実際に使える期間は、点検や部品交換の状況、使われ方、置かれた環境で大きく変わります。
法定耐用年数を過ぎても、すぐに使えなくなるわけではありません。
更新の時期は、点検結果や部品の手に入りやすさも踏まえ、業者と相談して判断しましょう。